自有品牌的成败,不在于贴牌,而在于供应链深度与长期投入。 这两年,越来越多的区域商超开始做自有品牌。很多老板的心态都很相似:不做,怕错过行业红利;做了,又发现根本没想象中那么容易。 不少区域零售负责人私下交流时都提到,当前最难受的不是别人做自有品牌,而是头部玩家已经做成了体系,你跟不跟都难。跟,意味着要投入供应链、研发、仓储、选品、品控,短期内大概率看不到利润;不跟,则意味着眼睁睁看着消费者被头部平台不断引走。这种焦虑,正在成为中国零售行业的新常态。 自有品牌的增长,从来不是“要不要做”的问题,而是“凭什么做”。 据公开行业数据,2025年国内商超渠道自有品牌市场规模已突破3800亿元,同比增长约17%,明显跑赢整体消费市场增速。盒马自有品牌占比做到35%。而胖东来则在2025年提出了自有品牌冲刺60亿元的目标。但另一组数据更扎心:超六成中小零售商的自有品牌 SKU(最小存货单位)占比不到5%,货架上摆了几款贴牌产品,一年到头卖不掉。 同样的赛道,有人收割增量,有人深陷内卷。差距不在入局早晚,而在于敢不敢动供应链那根最硬的骨头。 渠道生意失灵,自有品牌上位 过去很长一段时间,中国零售行业的核心盈利逻辑是渠道生意。商超依赖品牌方供货,通过进场费、陈列费、返点等方式赚钱,本质上更像货架出租方。 但这套模式正在失效。线上平台不断压缩传统商超的价格优势,消费者越来越追求高性价比和独特商品,传统大流通商品很难再形成真正的吸引力。 于是,自有品牌开始成为零售企业重新建立竞争力的重要方向。因为一旦自有品牌做起来,零售商获得的就不只是更高毛利,而是整个经营逻辑的改变——开始掌握商品定义权,直接介入供应链,拥有差异化商品能力,真正建立用户心智。 这也是近几年越来越多的零售企业开始加码自有品牌的原因。从行业公开信息来看,目前头部玩家已经形成了较清晰的梯队。盒马、山姆、胖东来等企业深耕多年,体系成熟;永辉等腰部企业仍在持续投入、加速追赶;而更多区域零售商还停留在试水摸索阶段。 同样都叫自有品牌,不同企业之间,其实已经完全不是一个维度的竞争。 头部为什么强?四个“敢” 很多人以为自有品牌就是找个工厂贴牌。但真正决定成败的,从来不只是包装,而是供应链深度:即便是贴牌,也拼的是谁更能深度介入上游、把控品质与成本。头部企业之所以能够持续拉开差距,本质上是因为它们已经把自有品牌做成了一套完整的系统工程。总结下来,四个“敢”: 1. 敢动供应链 盒马搭建全国统一采购体系,用 AI技术死磕生鲜损耗,将叶菜损耗率降至个位数,整体生鲜损耗率远低于传统商超的10%—20%。损耗降下来的每一分钱,都变成了定价底气。 胖东来走另一条路:砸5.7亿元建起占地150亩的智能化产业园区,以中央厨房为核心引擎,覆盖烘焙、熟食、豆制品等高毛利刚需品类,实现自产自销、闭环运营。不盲目追求全国化,而是把区域市场做深做透。 山姆则依托沃尔玛全球采购网络,给牛肉、烘焙等核心品类定死品控标准,沉淀出“品质可靠”的用户心智。供应链的深度,决定了自有品牌的高度。 2. 敢拼规模 自有品牌本质上是规模生意。当企业采购规模足够大时,就拥有更强的议价能力、更稳定的供应体系,以及更低的采购成本。这也是很多中小零售商明明也做自有品牌,却始终做不出价格优势的原因:供应商看到采购量后,往往只能给出接近普通经销价的合作条件。 没有规模,就很难真正形成成本优势。头部企业年采购额高达数百亿元,不仅可以拿到更低的采购价格,还能通过长期订单、联合研发等方式深度绑定上游工厂。盒马2023年“移山价”能够持续推行,背后离不开其规模议价能力的支撑。规模不是数字,而是谈判桌上的话语权。 3. 敢做爆款 很多中小零售商有个误区:总觉得自有品牌做不好,是因为 SKU不够多。但真正成熟的企业,往往恰恰相反。它们不是靠铺货成功,而是靠爆款成功。
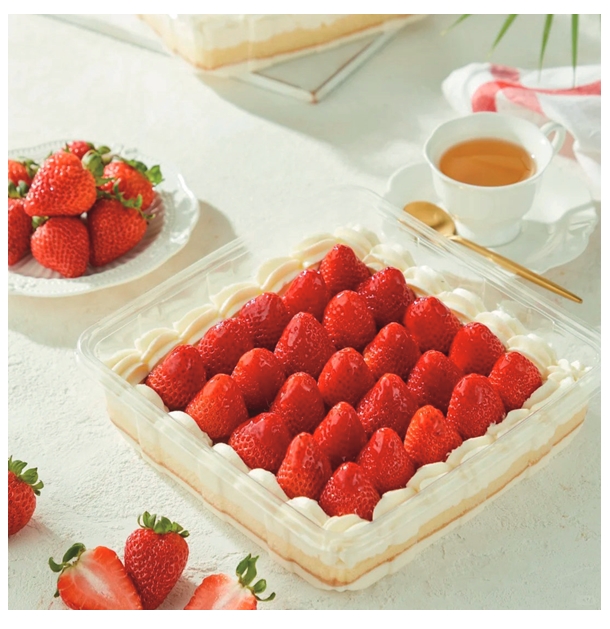
盒马 Top50热销单品中,烘焙占近一半。草莓盒子蛋糕、瑞士卷都是亿元级大单品。消费者不是为了“买蛋糕”进盒马,而是为了“盒马蛋糕”专程去。胖东来精酿啤酒凭借口感和区域稀缺性成为现象级爆款,线上销量破200万单、年销售额破亿元。山姆的黄油可颂、牛肉稳居会员必购清单,复购稳定,口碑自传播。一个成功的爆款,往往胜过100个平庸的 SKU。 4. 敢熬长期 这是最容易被忽略的一点。很多人以为自有品牌是高毛利生意,但它首先是一个高投入生意。从供应链建设到品控体系,再到用户认知培养,自有品牌前期往往需要经历较长时间投入。 以头部企业经验看,自有品牌真正进入成熟期,通常至少需要3年以上,前期多亏损。盒马自2019年起深耕,6年持续投入。山姆1996年进入中国,但前20年仅开出15家门店,2016年后明显加快自有品牌布局节奏,慢慢沉淀出用户心智。 头部企业不是更聪明,而是更能承受代价。它们亏得起、等得起、熬得住。 小贴士 供应链的深度,决定了自有品牌的高度。 高增长的另一面:隐性代价与边界 自有品牌并不是万能解药。即便是头部企业,如今也正在面临新的增长压力。 规模议价带来博弈风险:过度压缩上游利润,可能削弱供应商合作积极性,甚至造成优质资源流失,影响品质与供给稳定性。 效率红利边际递减:生鲜损耗率已经压到极低水平,再往下优化,每降0.1个百分点都需要成倍的技术和管理投入。 高毛利品类内卷:盒马烘焙等品类毛利率一度处于高位,但随着入局者激增,部分区域超市烘焙毛利率已被压缩至20%—25%。未来3—5年,这一趋势难以逆转。 组织改革阵痛:大区制采购调整、全链路数字化、自有品牌体系迭代,都是“成本前置、收益后置”的重投入,短期看不到显性回报。
此外,各家头部企业还有专属短板:胖东来跨区域复制难度大,外溢发展易稀释口碑;山姆高线城市会员市场趋近饱和;盒马面临供应商平衡、品类集中、组织改革等多重挑战。头部企业的成功高度依赖专属资源禀赋,无法全盘照搬。但供应链深耕、小步试错、长期价值投入的底层逻辑,适用于所有零售玩家。 尾部为什么弱?四个“不敢” 相比头部企业,大量区域零售商如今最大的困境,其实是“想做,但做不动”。问题不在于认知,而在于能力结构。总结下来,四个“不敢”: 1. 不敢压规模 采购量小,供应商连经销价都不一定给。部分品类自有品牌综合成本反而高于成熟经销货品,投入产出比极低。企业只能浅层试水、被动观望。 2. 不敢铺货 缺乏数字化选品和消费洞察,不知道什么好卖。铺了怕积压,不铺又没存在感。于是象征性上几个单品,然后看着它们落灰。 3. 不敢动组织 据行业调研数据,66.67%的零售商自有品牌部门从属于采购部。采购部考核通道费、后台毛利,自有品牌没有通道收益,还会冲击原有供应商体系。内部利益博弈下,自有品牌很难拿到核心资源。 4. 不敢赌长期 自有品牌培育周期需3年以上,前期普遍亏损。但多数零售企业团队考核周期仅2—3年。在短期绩效导向下,没人愿意为一个3年后才能见效的项目押上业绩风险。 头部和尾部的差距,本质是企业承受供应链变革阵痛的能力差距。 三类玩家,三条出路 不同企业,应该怎么做?自有品牌不是一道必答题,更不是一套标准答案。不同体量的企业,应该采取完全不同的策略: 百亿元级头部玩家:把规模优势变成“品类杀手”壁垒。聚焦1—2个核心赛道,深耕研发与供应链,构建专属用户心智。同时提前布局第二增长曲线,对冲行业内卷。 10亿元级腰部玩家:放弃全品类铺量,死磕爆款。聚焦烘焙、熟食、预制菜等高毛利赛道,推动自有品牌部门独立于采购体系,接受2—3年培育期亏损。 10亿元级以下尾部玩家:承认边界,抱团联盟。不建重资产供应链,只在具备本地特色资源时少量试水。常规经营下,优先加入区域联合采购联盟(如蚂蚁商联),通过集中采购和共享自有品牌体系,以轻资产方式分摊成本。 量力而行、拒绝跟风内卷,是中小零售商最务实的活法。 供应链是自有品牌的终极分水岭 过去,中国零售行业竞争的是渠道。未来,中国零售行业竞争的核心很可能是供应链。 自有品牌的真正价值不只提高毛利,更是帮助零售企业重新建立商品能力、用户关系和经营壁垒,但这门生意从来都不是简单贴牌。它需要长期投入,需要组织变革,需要供应链重构,更需要企业拥有熬过亏损周期的耐心。 所以,3800亿元市场背后最大的温差,并不是谁做了自有品牌、谁没有做,而是有人已经把自有品牌做成了系统能力,有人却还停留在跟风铺货的阶段。 未来几年,中国零售行业的分化还会进一步加剧。真正能够穿越周期的企业,既未必是 SKU最多的企业,也未必是扩张最快的企业,而是那些真正具备供应链能力、商品能力以及长期主义能力的企业。 更多资讯请关注销售与市场微信公众号。  责任编辑: 赵艳丽 责任校对: 肖亚超 审核:徐昊晨 免责声明:本网部分文章来源于第三方平台,不代表本网观点,如有侵权请联系我们删除! |

销售与市场官方网站
( 豫ICP备19000188号-5 ) 
GMT+8, 2026-10-13 06:08 , Processed in 0.035373 second(s), 19 queries .
Powered by 销售与市场网 河南销售与市场杂志社有限公司
© 1994-2021 www.cmmo.cn